

📈 INVESTIR & ÉPARGNER • Août 2026 • ⏱ 4 min de lecture
ETF World vs ETF dividendes : lequel choisir pour débuter en bourse ?
Vous entendez parler d’ETF partout mais vous ne savez pas lequel choisir pour commencer ? ETF World ou ETF dividendes — ce ne sont pas les mêmes objectifs, pas les mêmes profils. Voici comment trancher en fonction de ce que vous voulez vraiment.
Un ETF c’est un panier d’actions qui réplique un indice — vous achetez une seule ligne et vous êtes exposé à des centaines d’entreprises en même temps. C’est la façon la plus simple et la moins chère d’investir en bourse. Mais entre ETF World et ETF dividendes, le choix n’est pas anodin — il dépend de votre objectif.
1. C’est quoi un ETF — Les bases en 2 minutes
Un ETF (Exchange Traded Fund) est un fonds coté en bourse qui réplique la performance d’un indice. Vous l’achetez comme une action — en une transaction, vous détenez une fraction de toutes les entreprises qui composent l’indice.
| 💡 Les avantages des ETF vs les actions individuelles Diversification immédiate — un seul ETF World = exposition à 1 600+ entreprises mondiales Frais très faibles — entre 0,07% et 0,30%/an vs 1,5 à 2% pour un fonds actif classique Simplicité — pas besoin d’analyser chaque entreprise individuellement Liquidité — achat et vente en bourse comme une action normale Accessible dès 1 € avec les actions fractionnées sur Trade Republic |
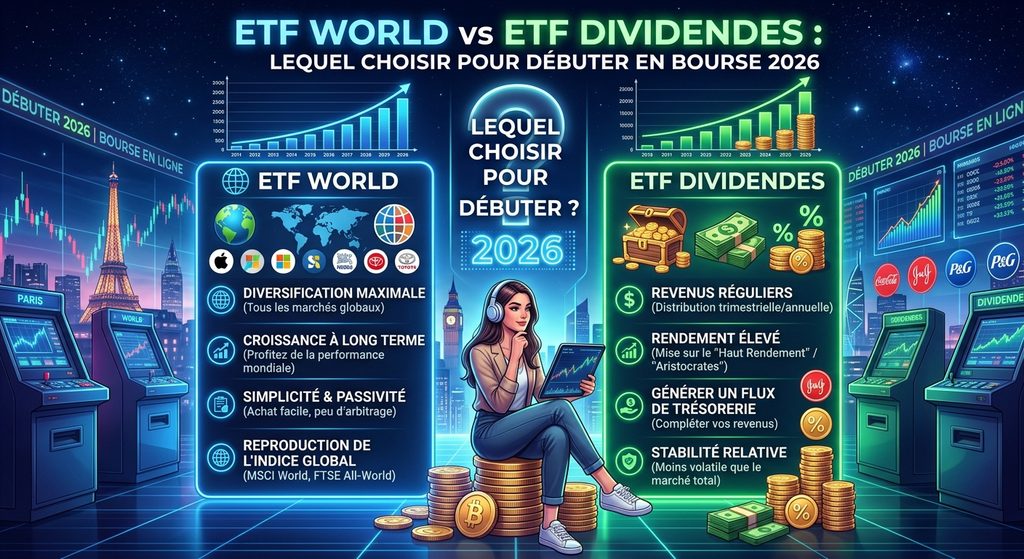
2. L’ETF World — La croissance à long terme
L’ETF World réplique l’indice MSCI World — un panier des plus grandes entreprises mondiales des pays développés. C’est l’ETF de référence pour les investisseurs long terme.
Ce qu’il contient
- 1 600+ entreprises dans 23 pays développés
- Principalement américain — environ 70% du poids (Apple, Microsoft, Amazon, Google…)
- Europe, Japon, Canada, Australie pour le reste
- Secteurs diversifiés — tech, santé, finance, consommation, industrie
Comment il fonctionne
Capitalisant ou distribuant : la version capitalisant réinvestit automatiquement les dividendes dans le fonds — votre investissement grossit sans action de votre part. C’est la version recommandée pour l’accumulation long terme.
- ✅ Performance historique solide — environ 8 à 10%/an sur 20 ans
- ✅ Parfait pour le PEA — versions éligibles disponibles (Amundi, Lyxor)
- ✅ Idéal pour l’investissement automatique mensuel
- 🟡 Pas de revenus réguliers — tout est capitalisé
- 🟡 Forte concentration US — dépendant des valeurs tech américaines
| 📊 Exemple concret 200 €/mois pendant 20 ans sur un ETF World à 8%/an de performance moyenne. Montant investi : 48 000 € Valeur finale estimée : environ 118 000 € L’effet des intérêts composés fait le travail — pas vous. |
3. L’ETF dividendes — Les revenus réguliers
Un ETF dividendes réplique un indice composé d’entreprises sélectionnées pour leur politique de dividendes — montant élevé, croissance régulière, ou les deux. L’objectif n’est pas la croissance maximale mais la génération de revenus réguliers.
Les principaux ETF dividendes accessibles en France
| ETF | Indice répliqué | Rendement indicatif | Eligible PEA |
| Vanguard FTSE All-World High Dividend (VHYL) | Actions mondiales haut dividende | 3 – 4% | ❌ Non |
| iShares STOXX Global Select Dividend (ISPA) | Actions mondiales dividendes sélectionnés | 4 – 5% | ❌ Non |
| Amundi ETF Euro Stoxx Select Dividend (ED) | Dividendes zone euro | 4 – 5% | ✅ Oui |
| SPDR S&P Euro Dividend Aristocrats (SPYW) | Aristocrates dividendes Europe | 3 – 4% | ✅ Oui |
- ✅ Revenus réguliers — dividendes versés trimestriellement ou mensuellement
- ✅ Moins volatile que les ETF growth en période de baisse
- ✅ Versions éligibles PEA disponibles pour la partie européenne
- 🟡 Performance totale souvent inférieure à l’ETF World sur le long terme
- 🟡 Dividendes imposés chaque année — frottement fiscal vs capitalisant
4. Le comparatif direct — Pour quel profil
| Critère | ETF World | ETF Dividendes |
| Objectif principal | Croissance du capital | Revenus réguliers |
| Horizon recommandé | 10 ans minimum | 5 ans minimum |
| Revenus immédiats | ❌ Non (capitalisant) | ✅ Oui — trimestriel ou mensuel |
| Performance long terme | ⭐⭐⭐⭐⭐ Historiquement supérieure | ⭐⭐⭐⭐ Bonne mais inférieure |
| Eligible PEA | ✅ Versions disponibles | ✅ Versions partielles |
| Fiscalité | Différée à la vente (capitalisant) | Chaque année sur les dividendes |
| Idéal pour | Accumulation retraite, patrimoine long terme | Compléter ses revenus, rente progressive |
5. La stratégie que j’utilise — Combiner les deux
Ce n’est pas ETF World OU ETF dividendes. La réponse la plus efficace selon votre horizon et vos objectifs, c’est souvent les deux en proportions adaptées.
| 🎯 Ma répartition personnelle → 70% ETF World capitalisant sur PEA (Trade Republic) — pour la croissance long terme → 30% ETF dividendes + actions dividendes individuelles sur CTO (Interactive Brokers) — pour les revenus Logique : je construis mon patrimoine à long terme avec le World, et je perçois des revenus réguliers avec la partie dividendes. Cette répartition évolue dans le temps — plus de dividendes à l’approche de la retraite. Ce sont mes choix personnels — pas des conseils financiers. |
6. Par où commencer concrètement
- Si vous débutez et n’avez pas encore de PEA : ouvrez-en un sur Trade Republic dès aujourd’hui — prise de date
- Premier ETF recommandé pour débuter : Amundi MSCI World UCITS ETF (code : CW8) — simple, liquide, frais à 0,38%/an, éligible PEA
- Budget de départ : 50 à 200 €/mois en investissement programmé — la régularité prime sur le montant
- Ne regardez pas le cours tous les jours — l’ETF World c’est du long terme, pas du trading
- Réinvestissez les dividendes au départ — l’effet cumulé est votre meilleur allié
| ⚠️ Rappel important Les performances passées ne préjugent pas des performances futures. Tout investissement comporte un risque de perte en capital. Ces informations sont partagées à titre éducatif — consultez un conseiller financier pour une stratégie personnalisée. |
| 📋 En résumé — Les 4 points clés 1. ETF World = croissance long terme, capitalisation, idéal pour le PEA 2. ETF dividendes = revenus réguliers, moins performant mais plus prévisible 3. La meilleure stratégie : combiner les deux selon votre horizon et vos besoins 4. Pour débuter : Amundi MSCI World (CW8) sur PEA, 50-200 €/mois en automatique |
👉 À lire aussi : PEA ou CTO | Comparatif brokers | Club dividendes