

📈 INVESTIR & ÉPARGNER • Juin 2026 • ⏱ 5 min de lecture
← Articles précédents : Trésorerie entreprise | PEA ou CTO | Retraite artisan | Comparatif brokers
Club d’investissement dividendes : comment j’ai structuré le mien avec des amis — et ce que ça m’a appris
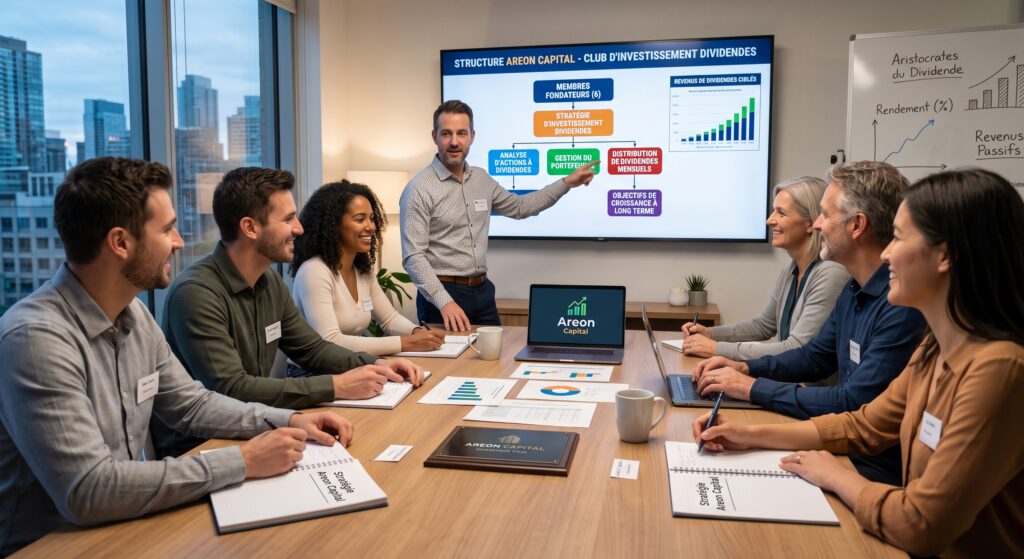
Investir seul c’est bien. Investir à plusieurs c’est mieux — on apprend plus vite, on évite plus d’erreurs, et c’est motivant de partager les résultats. Voici comment on a monté notre club d’investissement dividendes entre amis, comment ça fonctionne, et ce que ça nous a vraiment apporté.
L’idée est venue d’une conversation simple : on était plusieurs à investir chacun dans notre coin, sans vraiment savoir ce que les autres faisaient. On a réalisé qu’on perdait une ressource précieuse — les expériences et les erreurs des autres.
On a créé notre club il y à plus d’un an. Avec plus de 4 membres, des rapports tous les 3 mois, une stratégie commune axée sur les dividendes. Ce n’est pas parfait — mais ça fonctionne, et ça nous a appris des choses qu’on n’aurait jamais apprises seuls.
1. Pourquoi un club d’investissement — La vraie valeur
Un club d’investissement ce n’est pas juste « investir à plusieurs ». La vraie valeur est ailleurs.
| 💡 Ce qu’on a gagné que l’argent ne mesure pas La discipline : on se réunit tous les 3 mois, on présente nos positions, on doit justifier nos choix. Ça oblige à analyser avant d’acheter. L’apprentissage mutualisé : chaque membre apporte ses lectures, ses analyses, ses erreurs. On progresse 4 fois plus vite qu’en solo. La résistance émotionnelle : quand le marché baisse, un groupe reste plus calme qu’un investisseur seul. On se rassure mutuellement avec les fondamentaux. La responsabilité : savoir qu’on va devoir expliquer ses choix aux autres évite les décisions impulsives. |
2. Comment on a structuré le club — La partie pratique
La structure juridique — Ce qu’on a choisi
Un club d’investissement peut fonctionner de deux façons : informellement (chacun investit sur son propre compte en suivant une stratégie commune) ou via une structure juridique (une indivision ou une société civile de portefeuille).
Notre choix : la version informelle. Chacun gère son propre compte, on se réunit pour décider ensemble des actions à acheter ou vendre, et on investit chacun de notre côté. Plus simple administrativement, pas de compte joint à gérer, pas de fiscalité commune.
| 📋 Les deux options — Avantages et inconvénients Version informelle (notre choix) : → Chacun son compte, chacun sa fiscalité — simple → Pas de structure juridique à créer ni de compte bancaire commun → Idéal pour démarrer et tester si le groupe fonctionne Version avec société civile de portefeuille : → Un compte commun, une fiscalité commune, des parts sociales → Plus formel — nécessite un expert-comptable et des statuts → Intéressant quand les montants deviennent importants |
Les règles du club — Ce qu’on a défini dès le départ
- Mise mensuelle identique pour tous les membres — l’égalité est non négociable
- Décision d’achat ou de vente à la majorité — pas de décision unilatérale
- Chaque membre présente une analyse avant toute proposition d’achat
- Stratégie dividendes uniquement — pas de spéculation, pas de crypto
- Horizon minimum 5 ans — on n’est pas des traders, on est des Investisseurs
- Réunion obligatoire tous les 3 mois
Comment se passent nos réunions
On se retrouve tous les 2-3 mois, en présentiel ou en visio selon les disponibilités. La réunion dure environ 2 heures.
| Ordre du jour | Durée | Ce qu’on fait |
| Point sur le portefeuille | 30 min | Performance depuis la dernière réunion, dividendes perçus, évolution des positions |
| Analyses des membres | 45 min | Chaque membre présente une action ou ETF — thèse d’investissement, valorisation, risques |
| Décisions d’achat/vente | 20 min | Vote sur les propositions — majorité requise pour agir |
| Veille et actualité | 15 min | Nouvelles macroéconomiques, changements de dividendes, alertes sur les positions |
| Questions libres | 10 min | Partage de lectures, podcasts, ressources utiles |
3. Notre stratégie dividendes — Ce qu’on cherche
On ne cherche pas les rendements les plus élevés. Un dividende de 8% sur une action qui baisse chaque année, c’est une illusion. On cherche des entreprises qui versent des dividendes croissants depuis au moins 10 ans et dont le modèle économique est solide.
Nos critères de sélection
- Dividende versé depuis au moins 10 ans consécutifs — sans interruption
- Croissance du dividende régulière — même modeste, l’augmentation compte
- Payout ratio inférieur à 75% — l’entreprise ne distribue pas plus qu’elle ne gagne
- Secteur défensif privilégié — santé, consommation courante, infrastructure, immobilier (REIT)
- Diversification géographique — France, Europe, États-Unis au minimum
| 💡 Les « Dividend Aristocrats » — Notre point de départ Les Dividend Aristocrats sont des entreprises du S&P 500 qui ont augmenté leur dividende chaque année depuis au moins 25 ans. C’est notre univers de départ pour les actions américaines — Johnson & Johnson, Coca-Cola, Realty Income, Procter & Gamble… En Europe, des équivalents existent — L’Oréal, Air Liquide, LVMH versent des dividendes croissants depuis des décennies. Ce n’est pas une liste magique — c’est un point de départ pour l’analyse. |
4. Ce qu’on a appris — Les vraies leçons
Ce qui fonctionne bien
- La discipline de groupe évite les achats impulsifs — « je voulais acheter X mais je savais que je devrais le justifier à la réunion, donc j’ai attendu »
- Les analyses mutualisées font gagner du temps — chacun creuse un secteur différent
- Les réunions créent un rendez-vous régulier avec son propre portefeuille — sans club on tend à ignorer ses positions pendant des mois
Ce qui est plus difficile que prévu
- Aligner les disponibilités pour les réunions — avec des entrepreneurs, les agendas chargés compliquent la régularité
- Gérer les désaccords — quand deux membres ont des avis opposés sur une action, la décision à la majorité peut frustrer
- Maintenir l’engagement dans le temps — les premiers mois sont motivants, après un an certains membres s’impliquent moins
| ⚠️ Ce qu’on aurait fait différemment Définir dès le départ des règles de sortie — que se passe-t-il si un membre veut quitter le club ? Avoir un « secrétaire » désigné pour tenir un journal des décisions — on perd la mémoire des raisons d’achat sans trace écrite. Limiter le club à 5-6 membres maximum — au-delà, les réunions deviennent trop longues et les décisions trop complexes. |
5. Comment créer votre propre club — Les étapes
Si l’idée vous intéresse, voici comment démarrer sans se compliquer la vie.
- Étape 1 : Identifier 3 à 5 personnes motivées autour de vous — amis, associés, collègues. La qualité du groupe compte plus que la taille.
- Étape 2 : Définir la stratégie commune dès la première réunion — dividendes, croissance, ETF ? Tout le monde doit être aligné.
- Étape 3 : Fixer les règles — mise mensuelle, fréquence des réunions, mode de décision, critères d’investissement.
- Étape 4 : Choisir un outil de suivi commun — un simple tableur Google Sheets suffit pour commencer.
- Étape 5 : Démarrer petit — mieux vaut commencer avec 50-100 €/mois par membre et monter progressivement.
| 📋 En résumé — Les 4 points clés 1. Un club d’investissement apporte discipline, apprentissage et résistance émotionnelle — bien au-delà du rendement 2. La version informelle (chacun son compte, stratégie commune) est la plus simple pour démarrer 3. Définissez les règles dès le départ — stratégie, décisions, sorties 4. 5 à 6 membres maximum — au-delà, la gestion devient trop complexe |
👉 Retrouvez aussi : PEA ou CTO | Comparatif brokers | Retraite artisan BTP